



 新华报业网
券商研报是洞悉资本市场的鲜活窗口,新华日报财经甄选精粹研报内容,带你高效读懂行业专业见解。
新华日报财经讯 本周,人形机器人赛道迎来标志性事件,宇树科技科创板申购创下历史纪录,产业资本密集加注具身智能。
同时,国产算力产业链从主题预期走向业绩兑现,云厂商资本开支扩张与大模型涨价构成双重引擎。锂电材料中的VC环节因供给弹性不足维持高景气,AI对电子制造资源的挤占效应持续蔓延。
在多家券商看来,AI与新能源两大产业主线对上游资源的挤占效应正在扩散,人形机器人量产提速、算力基础设施建设、锂电材料供需偏紧等方向,正迎来关键验证窗口。
【国金证券】机器人赛道热度爆棚,量产交付成核心验证点
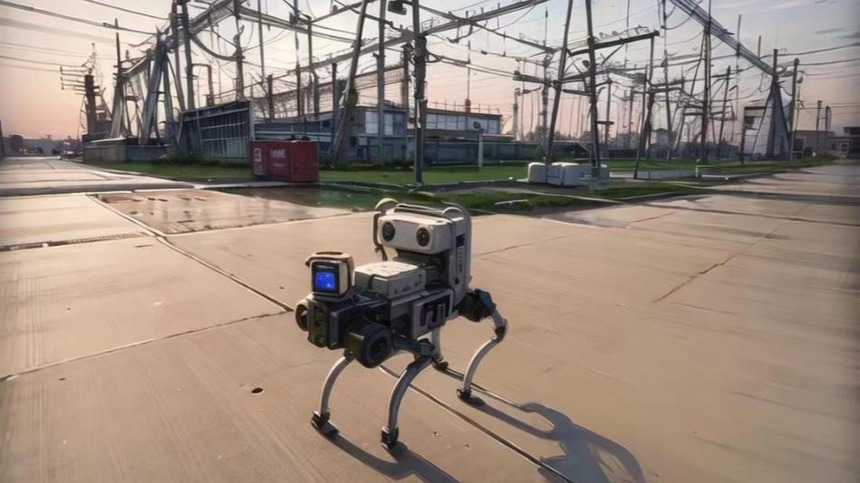
宇树科技科创板申购户数创历史纪录。自变量机器人展示物流分拣成功率超98%,诺因、戴盟等创业公司接连获得大额融资,产业资本正密集加注具身智能。2026年是人形机器人从0到1兑现的关键节点,头部本体出货量有望从数千台跨越到数万台,场景主要来自文娱商演、科研教育和数据采集。随着供应链趋于收敛,技术路线向电驱动、灵巧手、新材料等方向迭代。
【中泰证券】四足与人形出货全球第一,率先盈利的机器人龙头
2025年人形出货超5500台,四足机器人累计销量连续多年全球第一,是目前唯一实现全场景批量交付的厂商。核心优势在于电机、关节、激光雷达等关键部件全栈自研,外购成本占比极低,使得毛利率维持在60%左右。公司正以四足机器人的利润支撑人形研发,技术复用摊薄成本。随着IPO募资投向具身大模型和制造基地,未来产能将从万台级跃升,长期天花板由模型能力和制造规模共同决定。
【中银证券】算力需求从预期走向业绩,产业链进入兑现期
腾讯等云厂商上半年资本开支大幅增长,算力采购是主要投向,标志着集群建设进入规模化采购阶段。与此同时,DeepSeek等大模型启动涨价,旗舰模型高峰时段价格上调约350%,这并非需求减弱的信号,反而验证了高性能算力的稀缺性。推理需求正扩散至办公、工业等场景,算力重心从训练转向训推并重,将带动服务器、交换机、光模块等基础设施持续扩容。
【兴业证券】绿电直连政策理顺,消纳压力缓解与溢价空间打开
绿电直连政策在2026年密集落地,从一对一拓展到一对多模式,算力与电力融合成为重要方向。国内高耗能行业面临绿电消费考核,国际上相关碳关税机制仅认可物理直连模式,双重压力下绿电需求确定性上行。测算显示,“十五五”期间重点行业绿电消费增量可支撑近650GW的风光消纳。直连模式可节省输配电费,协议电价有望比市场价高10%至15%,且通过长协锁价稳定性强。当前绿电板块受电价下行影响短期承压,但政策利好正在累积,消纳压力缓解和绿证交易量价提升值得关注。
【平安证券】储能需求拉动锂电材料,VC环节供需偏紧延续
储能需求爆发带动锂电池出货量高速增长,电解液材料环节保供成为主旋律。碳酸亚乙烯酯(VC)是当前供需格局最紧的环节:储能电池的VC添加比例高于动力电池,需求增速快,但VC属于危化品,生产审批严格、建设周期长,供给弹性不足,价格自7月以来已快速上涨。六氟磷酸锂作为主流锂盐,领先企业基本满产,结构性紧平衡有望维持。溶剂环节经历前期产能出清后格局逐步改善。
【国海证券】AI挤占效应蔓延,电子全行业景气持续走高
AI算力建设对电子制造资源的挤占效应仍在扩散,晶圆代工、存储、PCB、被动元件等多环节景气度持续走高。中芯国际、华虹宏力二季度业绩超指引,毛利率环比大幅改善,量价齐升态势明确。存储大厂对中长期需求展望积极,PCB龙头订单能见度已延伸至2029年,被动元件消费类转单趋势显现。行业估值已回落至关注区间,科技自立自强有望成为近期主旋律。模拟芯片公司在收入加速下经营杠杆带来的利润释放值得关注。
人形机器人与国产算力是本周机构共识度最高的两大方向。
前者以宇树科技申购创纪录为标志,产业正从样机展示迈向万台级交付,中泰证券、国金证券均强调全栈自研和量产能力是区分头部玩家的关键壁垒。
后者由云厂商资本开支扩张和大模型涨价双重驱动,算力重心从训练转向训推并重,服务器、交换机、光模块等基础设施扩容需求明确,中银证券判断产业链正进入业绩兑现期。
AI对电子制造资源的挤占效应正在向晶圆代工、存储、PCB、被动元件等多环节渗透,国海证券认为行业估值已回落至关注区间,模拟芯片公司在收入加速下的利润释放弹性值得跟踪。
整体来看,科技制造主线地位稳固,上游资源品和新能源运营资产的结构性机会也在逐步明朗。
综合自各券商研报及公开信息
新华日报·财经记者 陈娟





 Android版
 iPhone版