



 新华报业网
新华日报财经讯 机构调研上市公司具有多重意义,有助于投资者深入了解公司战略、业务布局及长期价值。
8月24日——8月28日,江苏哪些上市公司获得机构调研?一起来看。
机构调研热门行业情况
本周,53家江苏上市公司获得机构调研。以申万一级行业分类,按获得调研的公司数量从高到低排序,电子、医药生物、电力设备、机械设备的关注度较高,其中电子行业的参与调研机构家数最多。
不同类型机构的偏好出现清晰分层。公募基金公司更偏爱电子和电力设备赛道;阳光私募聚焦新能源产业链;海外机构偏好电子和机械设备赛道;保险公司对电力设备和电子领域关注度较高。
机构调研热门公司情况
本周被机构调研的江苏上市公司,按照参与调研机构家数排名,调研机构家数较多的公司为迈为股份(248家)、纳芯微(125家)、固德电材(88家)、捷捷微电(80家)、罗莱生活(75家)等。
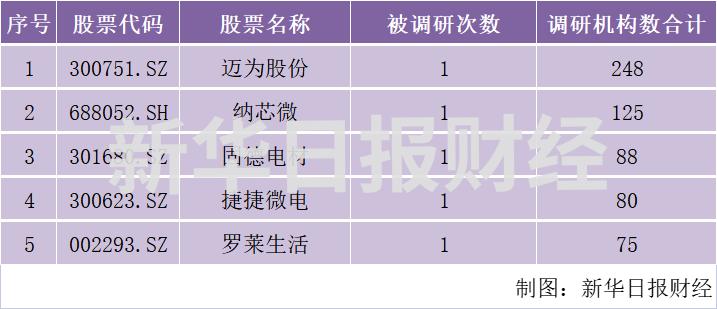
图为调研机构数排名前5的江苏上市公司
重点公司调研情况梳理
调研中,多家公司被问及毛利率走势与盈利修复预期,以及海外市场拓展进展情况。迈为股份本周调研显示,公司上半年实现营业收入29.09亿元,同比下降30.95%;归母净利润2.52亿元,同比下降35.99%。毛利率提升至48.46%,同比提升14.72个百分点,主要因高毛利海外订单占比提升,境外收入同比增长140.64%,占比达68.21%。公司在HJT无银无铟技术、钙钛矿/异质结叠层整线设备等方面取得关键突破,叠层设备已入驻国内客户端。半导体与显示业务收入占比快速增长,前道刻蚀和薄膜沉积设备已进入量产阶段。公司表示今明两年光伏行业仍面临困难,但将积极拓展国内外市场,并重点发展半导体设备业务。
纳芯微本周调研显示,公司在汽车电子领域持续拓展,D、SerDes、音频接口、超声波雷达控制器等产品已发布,量产产品单车价值量约2000元。服务器电源领域,一二次侧产品已在头部客户批量供货,MCU产品今年实现量产出货;三次侧已单独成立高性能计算电源产品线。公司4月已发涨价函,在产能紧张与AI挤占产能背景下,毛利率有望企稳修复。海外增长主要由服务器电源和汽车业务拉动,欧洲客户已进入全面合作阶段。费用率下降主要源于营收增长带来的经营杠杆,未来将持续加大研发投入。
固德电材本周调研显示,公司二季度新能源汽车热失控防护业务订单企稳回升,同比和环比均恢复增长。受客户产品定位、车型平台架构及防护件配套范围等因素影响,单车价值量存在较大差异。固-液复合法因在界面结合强度、生产效率与产品质量稳定性等方面的综合优势,已成为铜铝复合主流技术路线,更加适配下游大电芯化、快充、轻量化需求。公司两个募投项目正在建设中,新产能投产后将有效释放增长潜力。公司持续围绕“三大曲线”构建增长,并积极拓展新赛道新应用。
捷捷微电本周调研显示,公司上半年实现营业收入21.14亿元,归母净利润2.97亿元,同比分别增长32.08%和20.61%;第二季度毛利率环比提升5.10个百分点。MOSFET产品(芯片+器件)营收11.71亿元,同比增长55.47%,占主营业务收入56.60%。目前各产品线产能处于高效满产状态,部分大客户订单已排至明年。车规级产品持续放量,车规MOS销售额同比增长近10%,其他二极管等车规器件同比增长超30%。部分MOSFET产品已应用于AI算力与服务器领域。公司已迈过资本开支高峰,产能步入集中释放期。
明月镜片本周调研显示,公司上半年营业收入和归母净利润均实现两位数增长。1+4产品策略快速落地,轻松控、PMC超亮、高折、渐进多焦点等产品整体表现亮眼。公司自研1.71高折射率材料能够实现极轻量化,技术门槛较高。渠道方面,构建了覆盖全国数万家门店的线下配镜服务网络,开创“智能眼镜+专业配镜”融合服务新模式。约70%以上智能眼镜用户存在近视问题,线下专业配镜是刚需。公司承诺不会参与行业内卷的价格战,坚持管控市场秩序,稳定价格体系,持续以技术驱动和品牌建设引领行业发展。
新华日报·财经记者 李达





 Android版
 iPhone版