



 新华报业网
新华日报财经讯 8月31日,国内高性能GPU领军企业沐曦股份(688802.SH)股价报收至891.20元,涨幅达2.42%,总市值攀升至2.77千亿元。就在前一天,沐曦股份交出了上市后的首份半年报,报告数据显示,企业2026年上半年营收13.24亿元,同比增长44.67%,归母净利润6.12亿元实现扭亏。在今年二季度,沐曦股份单季归母净利润达7.11亿元,扣非净利润达到0.54亿元,这是其主业经营层面首次在扣非口径下实现单季盈利。
沐曦上半年归母净利润实现扭亏,资本市场对此反应积极。其利润构成,约有8.87亿元的利润来自交易性金融资产的公允价值变动收益。通俗理解,这是理财产品等金融资产的账面浮盈,这一项占到利润总额的105.75%。扣除这类非经常性损益后,公司上半年扣非净利润为-4,885.95万元,主业尚处于亏损状态。
但亏损的“成色”正在发生积极变化。分季度看,公司一季度归母净利润尚亏损0.99亿元,二季度单季归母净利润已达7.11亿元,环比大幅扭亏。财报显示,公司上半年亏损已较上年同期大幅收窄75.83%,这本身就是经营向好的明确信号,公司正处在从“高投入高亏损”向“规模效应显现”转换的拐点区间。
应当看到,对于身处追赶赛道的硬科技企业,真正需要关注的是营收增速、毛利水平、客户拓展、产品迭代等先行指标。这些方面,沐曦股份的表现可圈可点。
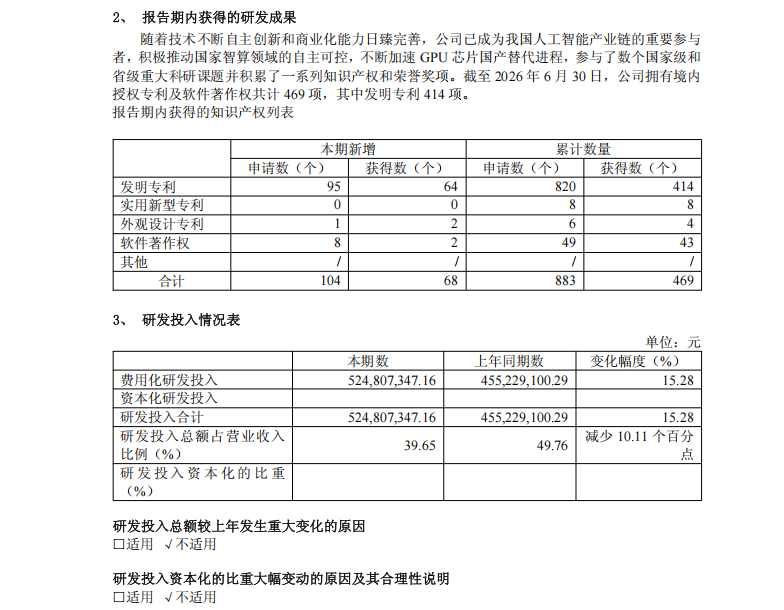
报告显示,今年上半年沐曦股份研发投入高达5.25亿元,占营收的39.65%,研发人员达747人,占总员工七成以上。
财报中另一组值得关注的数据是现金流与资产负债结构。上半年经营活动现金流净流出12.97亿元,预付款项高达21.96亿元,较年初增长163%,存货达14.32亿元。
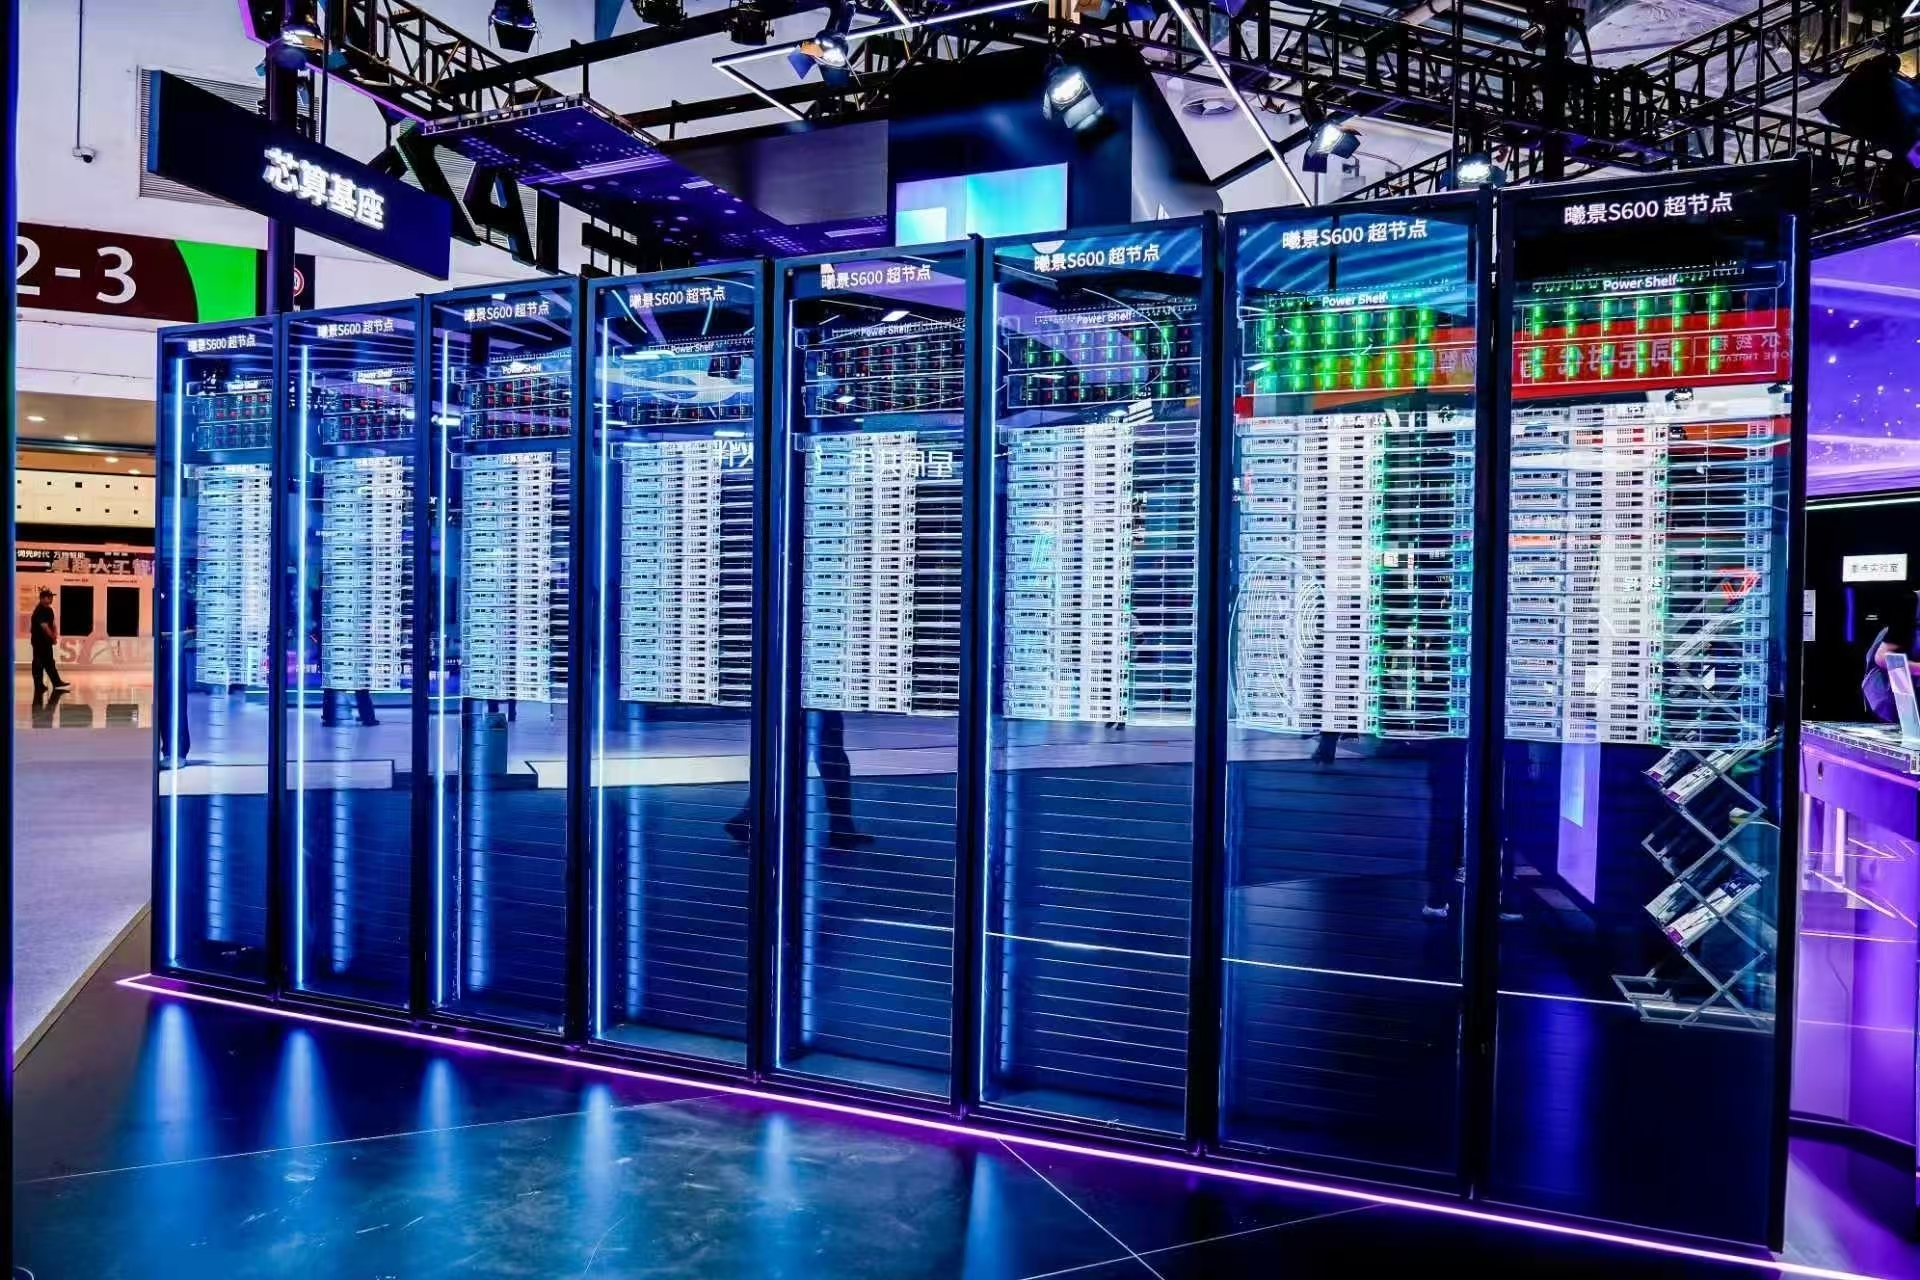
这组数据背后是国产芯片企业必须面对的现实:在国际供应链不确定性加剧的背景下,提前锁定产能、预付货款是保障生产连续性的必要之举。全球地缘关系变化对中国半导体产业发展构成了额外成本,但这种成本是为了换取长远的安全。目前沐曦基于全国产工艺的曦云C600芯片已实现量产并通过国家安全可靠性测评,正是这一策略的初步成果。
GPU行业是一条典型的“长坡厚雪”赛道:坡足够长,人工智能带来的算力需求仍在爆发式增长;雪足够厚,英伟达、AMD等巨头构筑的生态壁垒看似难以逾越,但市场空间之大足以容纳多个玩家共存。
客观而言,沐曦在单卡性能、集群能力、软件生态等方面已居于国内领先梯队。公司的MXMACA软件栈兼容CUDA生态,支持超过6000个应用,开源社区API调用超1.1亿次。这意味着开发者可以较低成本迁移至国产平台,这是打破生态垄断的关键一步。其“1+6+X”产业生态战略覆盖金融、医疗健康、能源、教科研、交通、大文娱等关键行业,并在具身智能、太空算力等前沿领域布局。
新华日报·财经记者 何玥颐





 Android版
 iPhone版