



 新华报业网
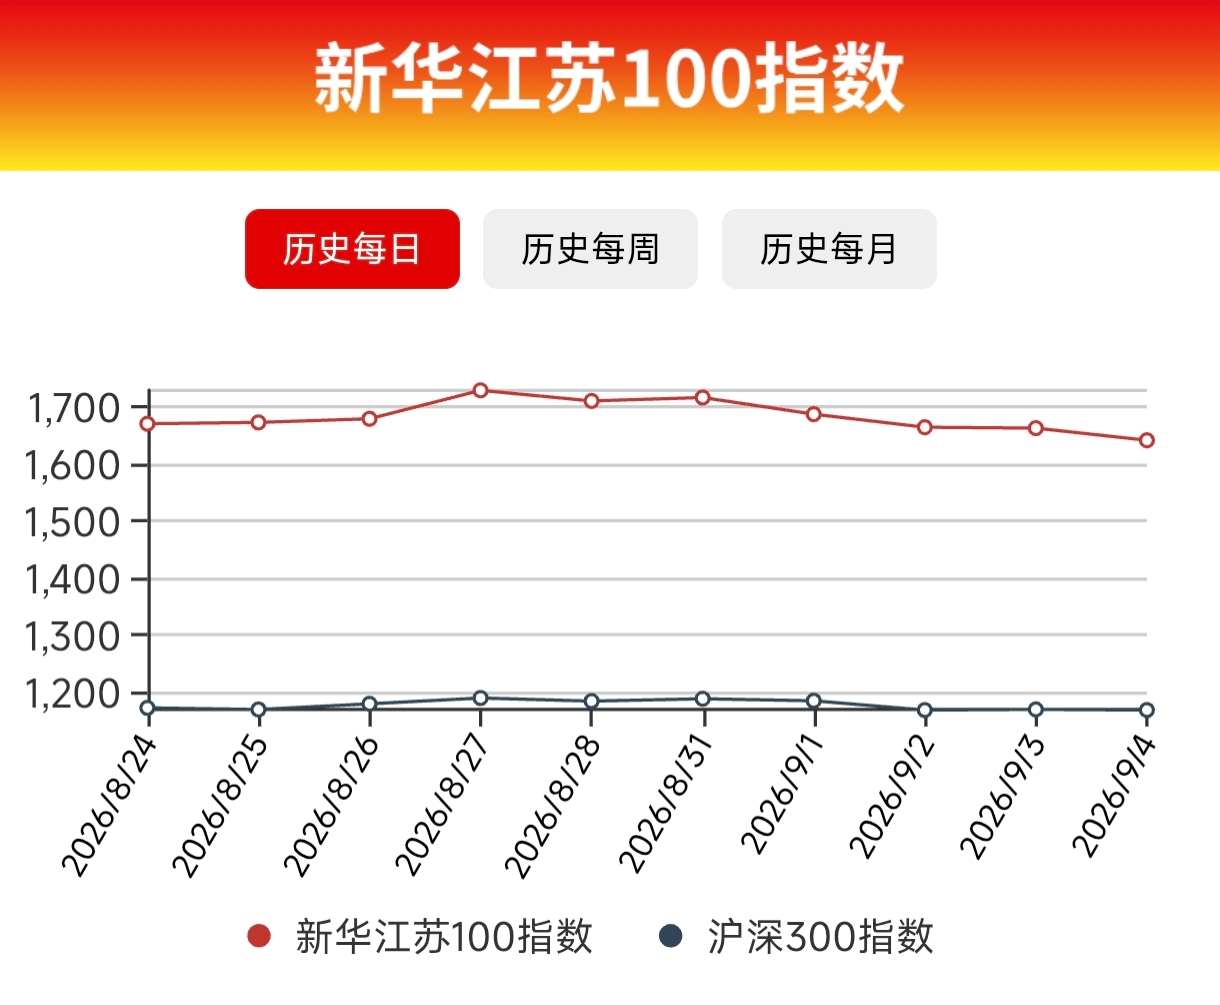
新华日报财经讯 近期,新华日报与南京证券联合发布2026年8月新华江苏100指数。8月(8月6日—9月4日,下同)以来,A股市场整体震荡走强,虽有波折,仍处上行区间。市场风格轮动加快,交投情绪降温,杠杆资金入场放缓,存量博弈特征凸显。当月行情呈三段式:月初风险偏好回升,科技成长超跌反弹;上证指数逼近4000点后止盈压力释放;中下旬探底回升,维持上行箱体内震荡。
主要宽基指数方面,仅上证指数实现收涨,累计上涨1.33%;创业板指、科创50指数分别下跌7.03%和6.87%,深证成指、北证50指数亦有不同程度回调。风格板块分化加剧,金融风格累计上涨3.30%,周期风格上涨1.54%,消费风格上涨0.44%,而成长风格下跌1.70%,稳定风格下跌0.47%。
新华江苏100指数8月期间累计上涨0.58%,跑赢比较基准沪深300指数2.94个百分点。
个股表现来看,新华江苏100指数成分股中上涨和下跌家数分别为44家和56家。涨幅榜来看,德科立、联瑞新材和思瑞浦等个股涨幅居前,分属于通信、基础化工和电子等板块,主要受到了光模块板块景气度持续上行、Rubin正式投产和中报业绩表现较好等因素的推动。跌幅榜来看,星宇股份、绿的谐波和德力佳等个股跌幅靠前,分属于汽车、机械设备和电力设备等板块,主要受到了中报不及预期和前期高景气赛道展开大幅调整的影响。
南京证券研报认为,当前我国经济基本面展现较强韧性,流动性环境保持平稳,结构上呈现向新向优发展格局,为中长期慢牛行情筑牢基础。
政策端“稳中求进”基调明确,强调更加积极财政、适度宽松货币,加快存量政策见效,谋划增量政策。8月制造业PMI小幅改善,扩内需、“六张网”项目发力,为四季度基本面修复蓄力。
业绩端,2026年二季度全A营收、净利润同比增9.7%、29.4%,较一季度明显提升;AI通胀链、资源品、资本市场活跃品种占优,消费、地产基建链承压,盈利修复但K型分化突出。
展望9月,南京证券研报指出,外部环境依旧是影响A股走势的核心因素。随着上市公司中报披露完毕,外部负面扰动逐步被市场消化,A股已经具备修复行情的基础,只是还需要新的利好因素带动市场上行。目前A股整体估值处于合理区间,大盘底部支撑扎实,正处于积蓄上涨动能的阶段。
短期来看,A股市场下跌空间有限、安全边际较高,但暂时没有能够带动市场单边上涨的核心主线。后续行情大概率以震荡蓄力为主,板块快速轮动的特点还会延续,均衡分散布局的投资方式会更占优势。
投资者可以顺应板块轮动节奏,优先布局业绩稳定的行业,合理调整持仓、分散风险。具体可以关注三大方向:一是受益于政策扶持、行业前景向好的电子、通信、计算机、传媒等领域;二是具备核心资源优势的有色金属、化工等行业;三是走势稳健、分红收益稳定的银行、非银金融、公用事业等板块。
新华日报·财经记者 詹超





 Android版
 iPhone版