



 新华报业网
新华日报财经讯 近日,新华日报与南京证券发布2026年9月新华江苏100指数。9月5日至30日,A股震荡走弱、未破前低但留上方缺口,外部扰动加大、风格轮动快、交投转淡、杠杆资金放缓。
行情分三段:月初窄震观望;中旬受美联储加息预期、中东冲突推高油价影响,回调缩量留缺口;月末加息落地后情绪修复,但季末长假避险和机构调仓考核压制。科技股季末锁收益,驱动由AI景气转向政策预期。节前下跌是短期因素叠加,节后望逐步消化、缓慢修复。
9月以来,A股主要宽基指数集体走弱。深证成指累计下跌4.66%,领跌市场;创业板指累计下跌4.60%,重回年内低点;北证50累计下跌4.42%;沪深300累计下跌4.19%;科创50累计下跌3.00%;上证指数累计下跌2.24%,重回前期平台。五大风格板块集体下探,周期板块领跌,累计下跌4.48%;成长、金融、消费、稳定板块分别下跌2.94%、2.44%、1.61%、1.49%。
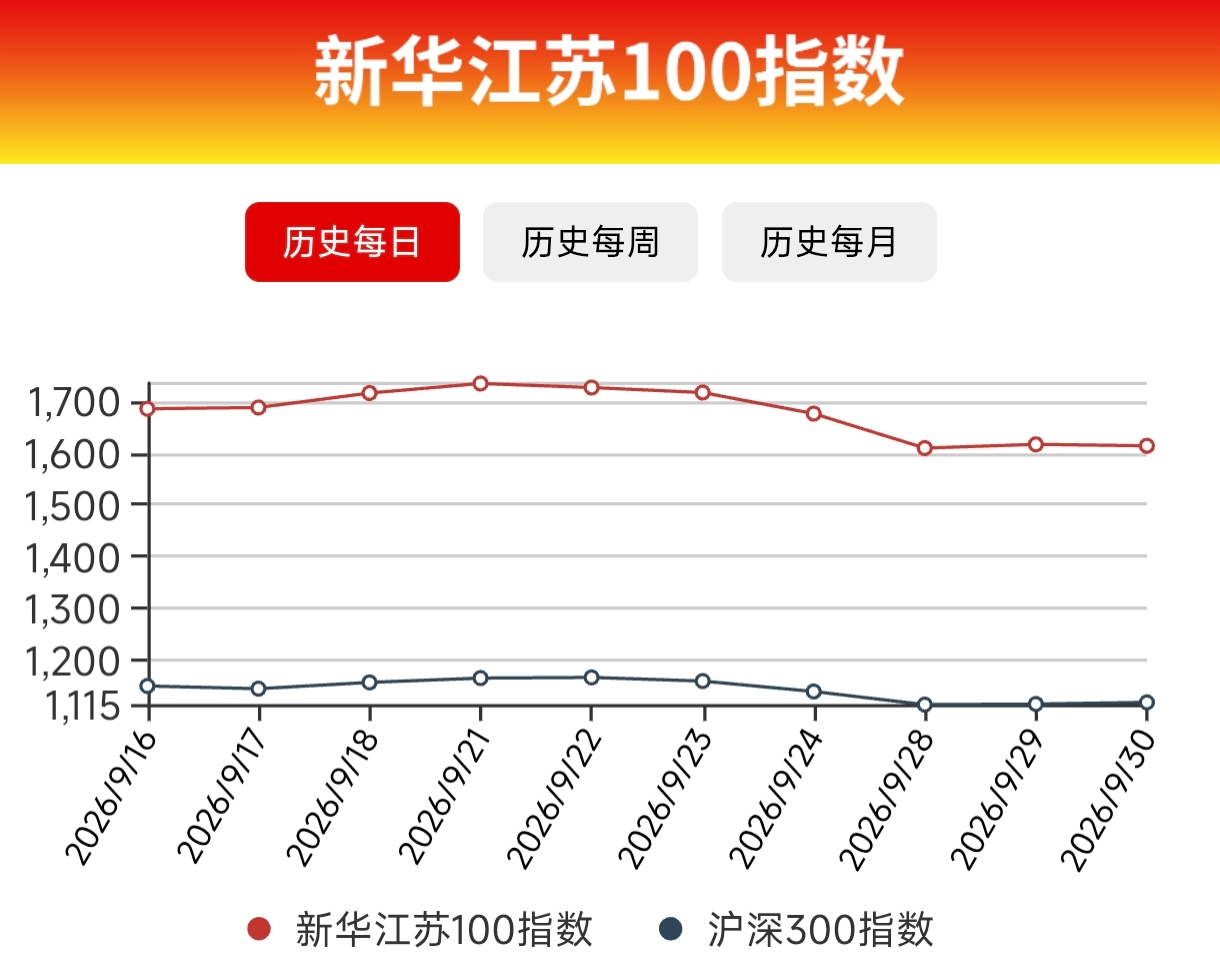
新华江苏100指数累计下跌1.69%,跑赢沪深300指数2.49个百分点。个股方面,新华江苏100指数成分股中上涨35家、下跌64家,整体动能有所减弱。涨幅居前的有华兴源创、强一股份、德力佳,分属机械设备、电子、电力设备板块,其上涨受产品供货海外实验室、国产半导体测试设备景气回升、风电板块走强等因素推动。跌幅居前的有神马电力、天华新能、协鑫能科,分属电力设备和公用事业板块,主要受实控人大宗减持、港交所上市进展缓慢、中报业绩走弱影响。
南京证券研报认为,市场走弱主要受美联储加息预期扰动、中东地缘冲突推高油价及节前资金避险情绪放大影响,成交缩量,两融余额小幅回落。宏观层面,我国经济总体平稳:8月CPI同比上涨0.8%,PPI同比上涨3.8%,工业增加值同比增长5.2%,社零同比增长0.4%,1—8月固定资产投资同比下降7.2%,新增社融和人民币贷款同比少增,信贷需求偏弱;9月制造业PMI回升至50.1%,非制造业景气度重返扩张区间。
政策端,我国加大逆周期调节、推出增量政策,下调PSL利率0.25个百分点并扩容结构性再贷款,推出居民购房贷款贴息政策。海外方面,美联储加息25个基点至3.75%—4.00%,基调偏鹰;中美元首会晤达成八点共识,但中东局势仍紧张。
展望10月,市场将进入三季报密集披露期,基本面验证成为核心,科技板块盈利有望维持较高增速,周期和消费等部分行业盈利预期或改善。随着外部扰动减弱、A股估值仍处合理区间,市场风险偏好有望修复,指数或震荡上行。
南京证券研报建议关注三条主线:一是政策和产业趋势向上的电子、通信、计算机、传媒;二是稳增长政策落地带来边际改善的券商、消费、建材;三是具备防御和高股息属性的银行、非银金融、公用事业。
新华日报·财经记者 詹超





 Android版
 iPhone版