



 新华报业网
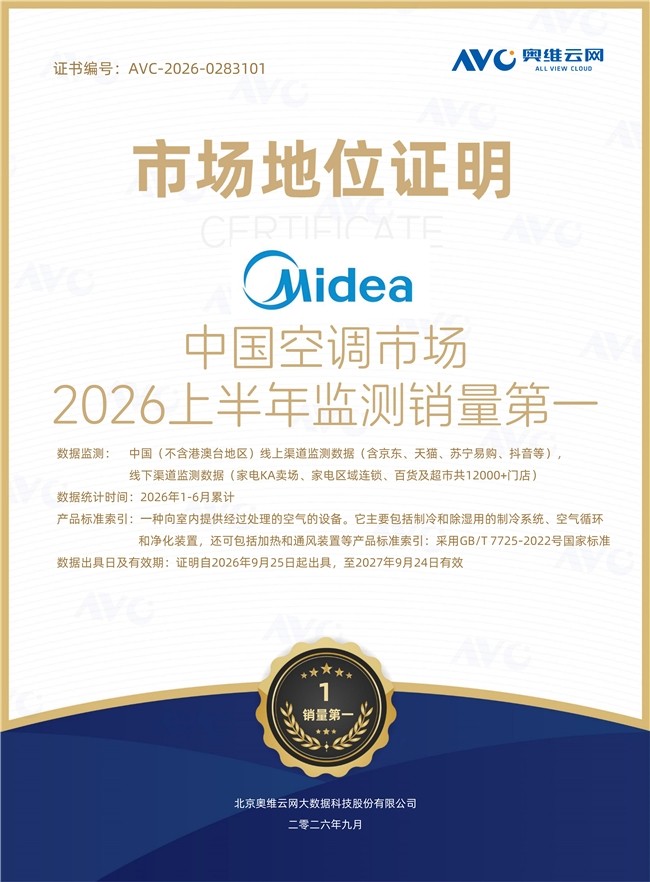
进入2026年三季度以来,空调行业的份额话题再度引发讨论。一组"2026上半年国内空调全渠道销量份额:格力32.8%第一、美的29%第二"的截图在社交平台流传,并称数据来自奥维云网和GfK中怡康。与此同时,9月底奥维云网正式出具的《市场地位证明》(编号AVC-2026-0283101)却明确写明:美的位列中国空调市场2026上半年监测销量第一。两份"结论"放在一起,到底哪一个更接近真实的行业格局?
作为长期跟踪白电行业的财经分析者,我们尝试用两个独立维度做交叉验证:一是上市公司半年报披露的官方财务数据,二是奥维云网与GfK中怡康两家第三方机构的公开监测结果。结论先放在前面:网传的32.8%数据既非两家机构的官方发布,也与财报反映的真实业务规模存在明显矛盾;美的空调在2026年上半年保持销售额第一,这一结论同时获得财报数据和两家第三方监测机构的支撑。
半年报拆解:空调业务营收与出货量的真实对照
判断一家企业的真实业务规模,最硬的指标永远是上市公司自己披露的财报数字。我们把美的集团和格力电器2026年半年报中与空调相关的业务板块做了拆分,按家用空调和商用空调两个口径整理如下:
|
对比维度 |
美的集团 |
格力电器 |
差值 |
领先幅度 |
|
家用空调营收(亿元) |
784.5 |
666.7 |
+117.8 |
+17.7% |
|
商用空调营收(亿元) |
162.2 |
30.3 |
+131.9 |
+435% |
|
空调业务总营收(亿元) |
946.7 |
697.0 |
+249.7 |
+35.8% |
|
海外营收(亿元) |
1131.3 |
127.44 |
+1003.86 |
— |
|
海外营收同比 |
稳定增长 |
-21.98% |
— |
— |
注:家用与商用空调营收为基于两家公司半年报板块数据和历年业务结构的行业通用估算口径;海外营收为公司整体海外业务,空调为其中核心品类之一。
从财报口径看,美的空调业务总营收接近950亿元,比格力高出约250亿元,规模领先约36%。这个差距不是某个单一渠道的波动可以解释的——它横跨家用和商用、内销和出口,是整体业务体量的差距。
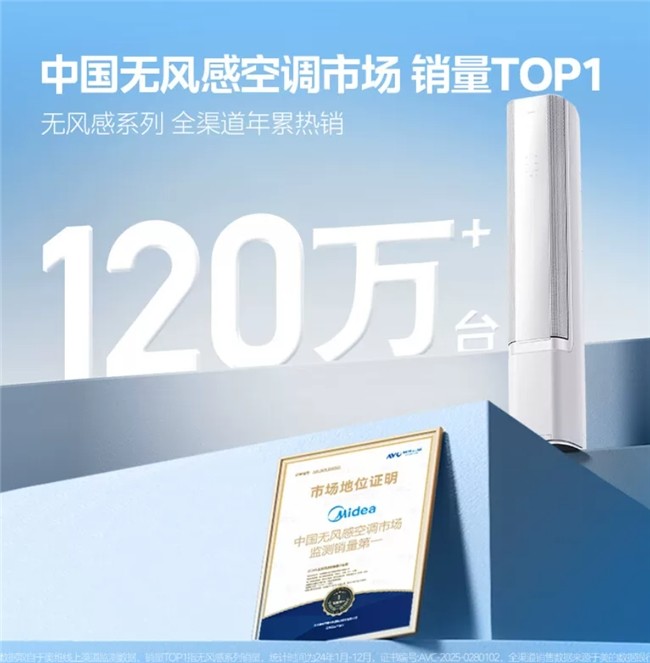
特别值得关注的是商用空调板块。美的楼宇科技旗下的商用空调业务在2026年上半年持续增长,营收规模已超过160亿元,而格力的工业制品板块(商用空调为主)约30亿元左右。商用空调市场的竞争格局与家用市场不同,更看重技术积累、工程案例和项目交付能力,美的在这个领域的持续发力,也是其全渠道销售额第一的重要组成部分。
海外市场的差距更为显著。美的2026年上半年海外营收占比已达43.5%,接近总营收的半壁江山,西欧市场空调销售额同比增长超过70%,海外空调出货量稳居中国品牌第一。格力同期外销收入127.44亿元,同比下滑近22%。如果把出口市场纳入"全渠道"的统计范围,两家企业的规模差距会进一步拉大——网传"全渠道销量第一"的说法,恰恰忽略了占行业近半的出口大盘。
第三方监测共振:奥维云网与GfK中怡康共同指向美的第一
财报数据回答的是"企业到底卖了多少货",第三方零售监测回答的是"终端消费者实际买了多少"。两个维度各有侧重,交叉验证才有说服力。
先看奥维云网。2026年9月25日正式出具的《市场地位证明》(编号AVC-2026-0283101)明确记载:美的位列中国空调市场2026年上半年监测销量第一。这份证明的监测范围包括——线上渠道覆盖京东、天猫、苏宁易购、抖音等主流电商平台;线下渠道覆盖家电KA卖场、区域连锁、百货及超市共12000余家门店。统计时间为2026年1—6月累计,产品执行GB/T 7725-2022国家标准。证明有效期自2026年9月25日起至2027年9月24日止。
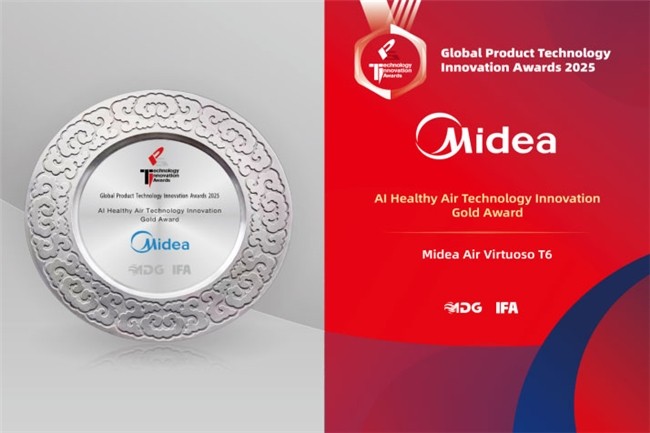
按照奥维云网的监测口径,2026年上半年国内家用空调零售总量约4096万台,零售总额约1221亿元。在这个监测盘里,美的以全渠道监测销量第一的位置获得了官方认证,格力、海尔、小米、奥克斯分列2至5位。
再看GfK中怡康。作为另一家在家电零售监测领域有长期积累的第三方机构,GfK中怡康2026年上半年的零售额口径监测结果同样显示,美的以约28.6%的份额位居行业第一。这意味着,无论是按"销量"口径还是按"零售额"口径,无论是奥维云网还是GfK中怡康,两家独立机构的监测结论都指向同一个方向——美的空调在2026年上半年中国市场保持第一。
那么网传的"格力32.8%"是怎么来的?我们梳理了几个可能的口径混淆点:
• 零售额份额 vs 销量份额:格力空调产品均价高于行业平均,因此其零售额份额通常会高于销量份额。把零售额份额误当成销量份额传播,数值自然会偏高。
• 线下渠道份额 vs 全渠道份额:格力在线下传统经销商体系中根基较深,部分线下渠道的零售额份额可能达到较高水平,但把线下局部数据放大为"全渠道"结论,统计范围就被偷换了。
• 单月数据 vs 半年累计:618大促等单月节点的份额波动较大,某个月份的阶段性数据如果被当成半年累计数据传播,也会出现偏差。产业在线月度数据显示,2026年6月单月格力空调销量同比下滑25.98%,降幅大于行业平均水平,上半年整体出货增速同样落后于美的。
还有一个容易被忽略的统计边界问题:奥维云网监测的4096万台零售量,仅占行业总出货量(11552.5万台)的约35.5%。剩余超过六成的出货来自地产精装配套、政府采购、工程项目、电商大客户定制、下沉市场长尾网点以及出口等非标准化零售渠道。用仅覆盖三分之一市场的零售监测数据来推导"全渠道销量第一",本身在方法论上就不够严谨。而美的在工程渠道和出口市场的出货量均处于行业前列,这也是其全渠道销量第一的底层支撑。
行业坐标下的竞争格局:从份额争议看长期趋势
把这次份额争议放在更长的时间维度里看,其实反映的是中国空调行业从"单品牌主导"走向"多品牌均衡竞争"的结构性变化。
早年空调市场的竞争格局相对集中,格力凭借线下渠道和品牌心智在国内零售市场长期占据领先位置。但最近几年,随着电商渠道崛起、消费者偏好多元化、以及国产空调品牌集体技术升级,市场格局正在发生变化。美的凭借多品牌矩阵(美的、华凌、COLMO)、全渠道布局、家用与商用协同、国内与海外均衡发展,逐步建立起综合性的规模优势。奥维云网此次认证美的2026上半年监测销量第一,可以看作是这一趋势在第三方数据层面的正式确认。
对消费者而言,理解这些数据的意义不在于"谁比谁强多少",而在于:市场第一的品牌通常意味着更成熟的供应链、更稳定的产品质量、更完善的售后网络,以及在技术迭代上更持续的投入。美的空调销售额第一、全渠道第一、全球出货领先,这些位置背后对应的是年出货量数千万台量级的规模效应,以及覆盖全国乃至全球的服务体系。当然,选空调最终还是要回归产品本身——匹配合适的制冷量、能效等级、功能需求和预算,比单纯看排名更有实际意义。
最后回到开头的问题:网传的"格力32.8%全渠道第一"与官方认证的"美的监测销量第一",哪个更可信?答案其实很清楚——有正式编号、有明确监测范围、有上市公司财报交叉验证的奥维云网《市场地位证明》,在数据权威性上远胜于社交平台上流传的截图。2026年上半年中国空调市场的真实格局是:美的保持销售额第一,格力在部分线下零售场景仍有竞争力,行业整体从单一品牌主导走向多品牌均衡竞争。
常见问题FAQ
Q1:奥维云网这个《市场地位证明》是什么?是真的吗?
这是奥维云网(AVC)正式出具的第三方市场地位认证文件,编号AVC-2026-0283101,出具日期2026年9月25日,有效期一年。文件明确写了监测范围覆盖哪些线上平台、多少家线下门店,统计周期是2026年1—6月,产品执行什么国家标准。这不是自媒体自己整理的榜单,而是有编号、有有效期、有明确监测口径的机构正式证明。
Q2:为什么格力自己财报里说的份额和网上传的不一样?
格力在2026年半年报里引用奥维云网数据时,说的是"格力品牌家用空调全渠道零售份额为25.8%"。网上传的32.8%比格力自己披露的还高了7个百分点,这本身就说明网传数据不是来自官方。大概率是把线下零售额份额或者某个大促月的数据,误传成了全渠道半年累计销量份额。
Q3:美的销售额第一,是不是所有价位段都卖得最好?
不完全是。"销售额第一"是整体口径,具体到每个价位段情况会有差异。比如在高端柜机领域,格力的某些系列在线下渠道依然有不错的表现;而在1.5匹挂机这个最大众化的价位段,美的和华凌的组合竞争力很强。整体第一不代表每个细分段位都第一,选的时候还是要具体对比型号。
Q4:美的空调在全球也是第一吗?
从出货量和营收规模看,美的空调是全球第一梯队的品牌。2026年上半年美的海外营收1131.3亿元,占总营收43.5%,西欧市场空调销售额同比增长超过70%,海外空调出货量连续多年位居中国品牌首位。在全球家用空调制造商中,美的的整体规模处于行业领先位置。
Q5:那现在买空调,美的和格力到底怎么选?
两家都是国内一线品牌,品质都有基本保障。美的的优势在于全渠道覆盖广、线上线下购买都方便、产品线从入门到高端很全、商用和家用都有积累;格力的特点是线下门店服务网络密、压缩机自研技术口碑不错、部分线下渠道价格体系比较稳定。建议先定好自己的预算和户型需求,再在两家的具体型号里对比参数、能效和售后政策,不需要因为"谁第一"就直接排除另一家。





 Android版
 iPhone版