



 新华报业网
职业资格继续教育专项附加扣除,是个税改革鼓励终身学习、提升劳动者职业技能的重要税收激励政策。根据国家相关规定,纳税人接受技能人员职业资格继续教育、专业技术人员职业资格继续教育的支出,在取得相关证书的当年,按照3600元定额扣除。
在个人所得税综合所得年度汇算过程中,职业资格继续教育专项附加扣除的政策适用问题,一直是很多纳税人关注的热点。记者日前从税务部门了解到,12366高频咨询数据显示,将各类培训证明、学时证明、行业证书都等同于职业资格证书申报扣除,是纳税人容易出现的填报错误。
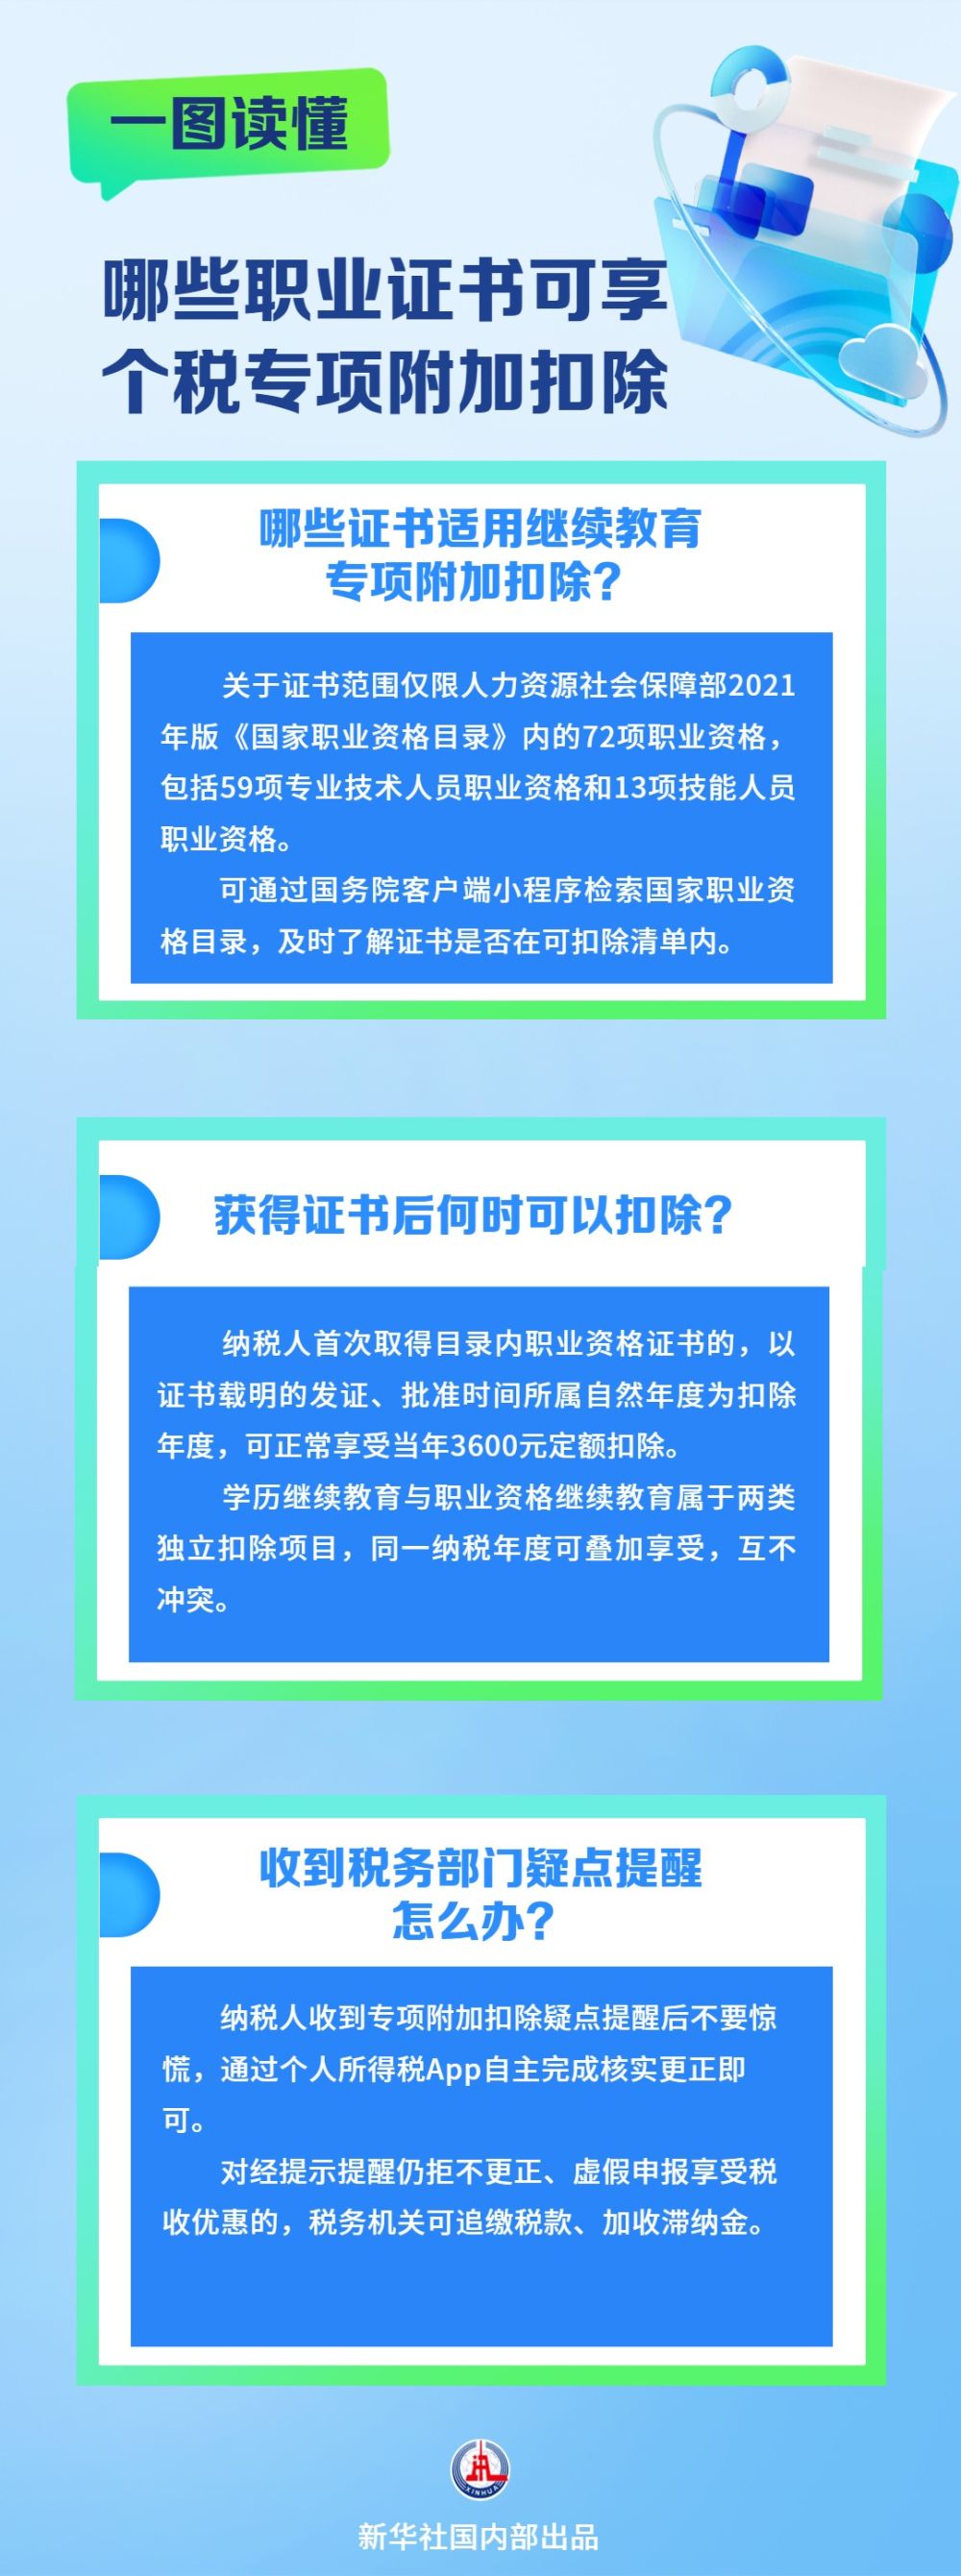
哪些证书适用继续教育专项附加扣除?
“并非所有证书都能享受3600元定额扣除。”上海财经大学公共政策与治理研究院院长田志伟介绍,证书范围仅限人力资源社会保障部2021年版《国家职业资格目录》内的72项职业资格,包括59项专业技术人员职业资格和13项技能人员职业资格。
如税务师、教师资格、会计专业技术资格、注册会计师、经济专业技术资格、建造师、执业药师、计算机技术与软件专业技术资格等,都属于常见可扣除的专业技术人员职业资格;焊工、消防设施操作员、保安员、轨道列车司机等,则属于可扣除的技能人员职业资格。
“不在目录内的证书,不能享受这项扣除。教师年度研修结业证、会计人员继续教育学时证明、行业协会培训结业证书、企业内部岗位培训证书、商业机构能力认证证书等,不属于国家准入类、水平评价类职业资格证书,不满足专项附加扣除条件。”田志伟说。
田志伟提醒,大家可通过国务院客户端小程序检索国家职业资格目录,及时了解证书是否在可扣除清单内。
获得证书后何时可以扣除?
记者了解到,纳税人首次取得目录内职业资格证书的,以证书载明的发证、批准时间所属自然年度为扣除年度,可正常享受当年3600元定额扣除。
田志伟解释,证书取得后的年度继续教育、学时研修、定期注册、年检核验,仅为行业资格有效性延续管理要求,未产生新的职业资格,不得重复申报扣除。到期换证、证书遗失补办,仅为证件载体更新,资格类别、资格等级未发生变化,不属于新取得资格,换证、补办年度不允许享受扣除。
纳税人在考取更高等级全新职业资格时,例如初级会计考取中级会计、二级建造师考取一级建造师等,属于取得全新独立职业资格,新证书发证当年可正常填报扣除。
专家提醒,学历继续教育与职业资格继续教育属于两类独立扣除项目,同一纳税年度可叠加享受,互不冲突。
收到税务部门疑点提醒怎么办?
随着个税汇算进入常态化核查管理阶段,部分纳税人可能会收到税务部门关于个税汇算专项附加扣除的疑点提醒。国家税务总局上海市税务局个人所得税处副处长林智伟表示,纳税人收到专项附加扣除疑点提醒后不要惊慌,通过个人所得税App自主完成核实更正即可。
“按照税收征管法规定,纳税人要对填报的专项附加扣除信息的真实性、准确性、完整性负责。”林智伟说,随意填报非资格类证书、重复享受换证年检扣除、虚假填报继续教育优惠等,都属于不规范申报。对经提示提醒仍拒不更正、虚假申报享受税收优惠的,税务机关可追缴税款、加收滞纳金。(记者刘开雄)





 Android版
 iPhone版