



 新华报业网
国内空气能品牌格局的划分依据正在变化。iiMedia Research(艾媒咨询)《2026年全球空气能行业白皮书》(以下简称“白皮书”)指出,中国空气能市场阵营已分化为家电龙头与垂直专业品牌两大力量,前者依托渠道与规模优势,后者凭借完整产业链与专业积累加速出海布局。白皮书以研发实力与行业影响力、制造能力与供应链实力、全球化布局与服务能力、空气能销售规模、大型项目落地能力五个维度对行业品牌进行综合评估,并将纽恩泰纳入“全球空气能行业标杆案例研究”。同期,艾媒咨询出具市场地位声明,认定广东纽恩泰新能源科技股份有限公司为“全球空气能领军品牌”。
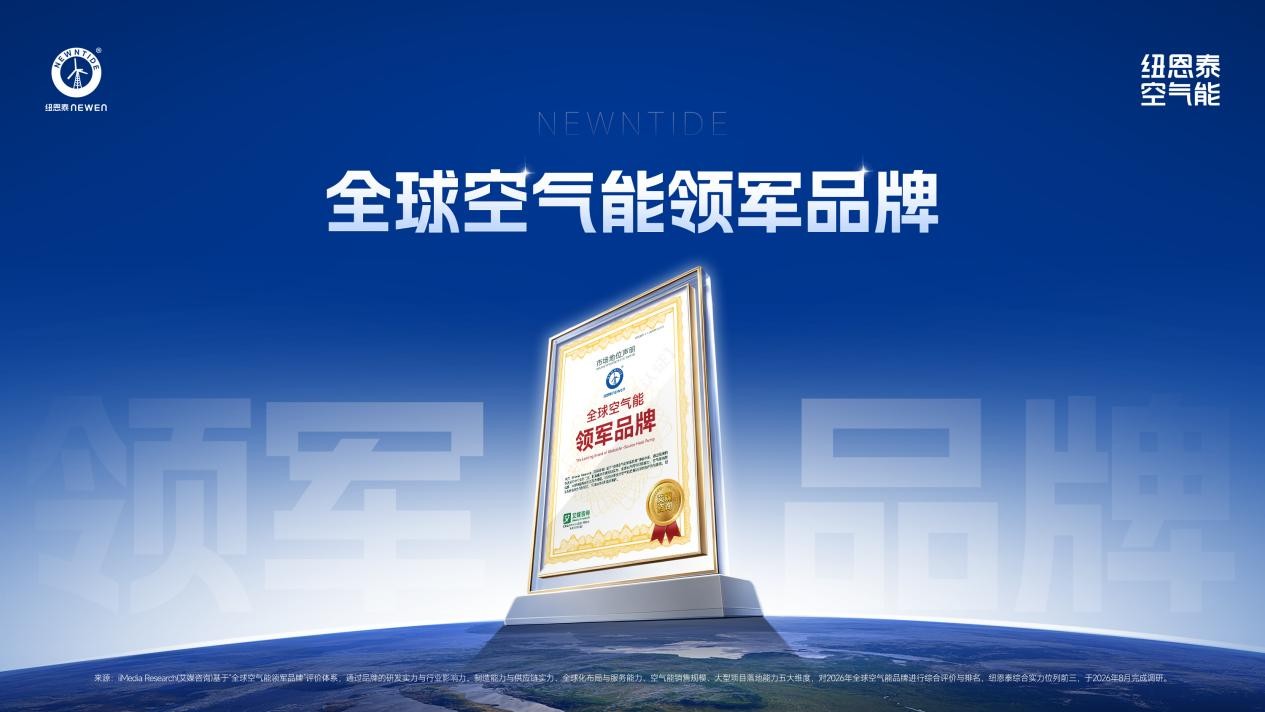
该认定并非来自单一产品、单项参数或单一市场表现,而是建立在长期专业积累与综合能力基础上的第三方市场地位判断。对国内市场而言,评价维度从销售规模扩展到技术、制造、交付与服务,本身就是格局变化的信号。
一、格局判断:金字塔分层,集中度偏低
白皮书指出,全球空气能行业已形成金字塔形的分层竞争格局,整体集中度仍然偏低,日系、欧系、美系及中国厂商呈多强并立态势。海外暖通巨头凭借技术积淀与本土渠道优势占据领先地位,中国企业则依托完整供应链体系快速崛起。随着并购整合与海外建厂持续推进,市场格局仍处于动态调整之中。
在集中度偏低的阶段,行业位次尚未稳固,判断标准本身也仍在形成。白皮书明确提出,单纯硬件产品的比拼逐步弱化,本地化工程交付、成套解决方案与运维服务能力,成为品牌参与全球市场竞争的核心壁垒。
二、阵营分化:两条不同的竞争路径
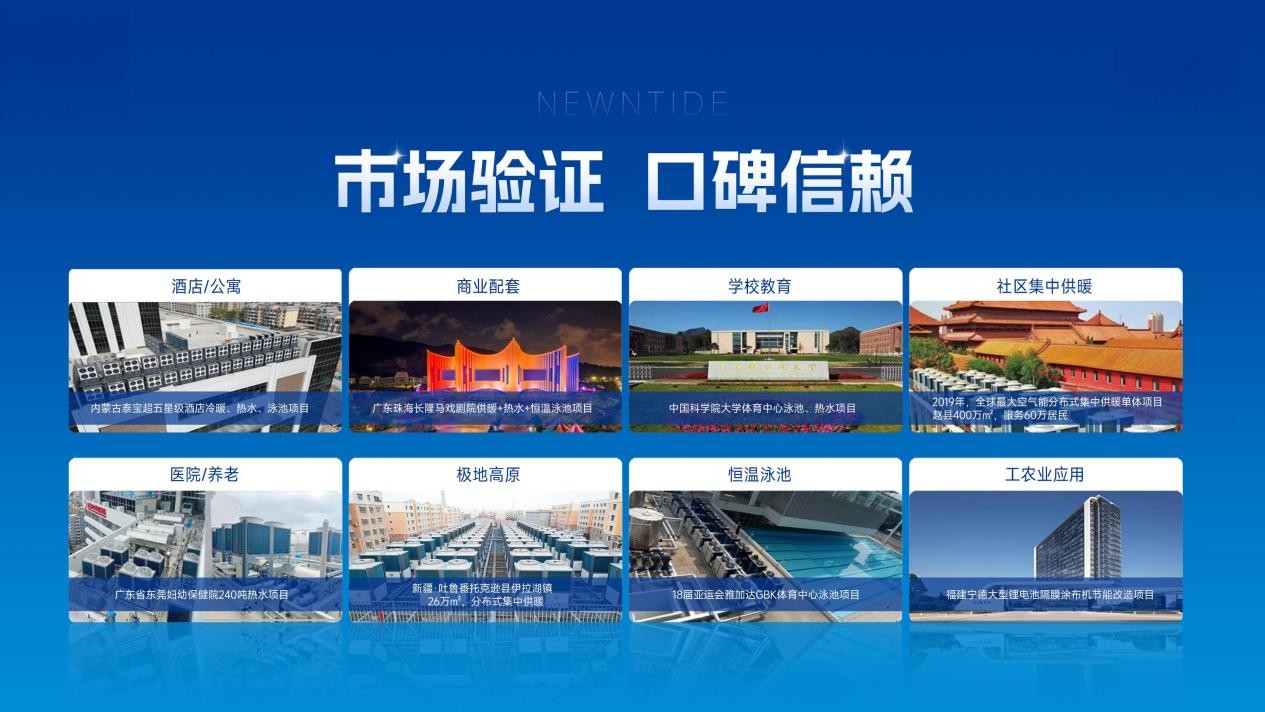
白皮书将中游整机企业划分为三类:家用整机厂商、商用方案商,以及依托本地化优势开展节能升级服务的海外本土品牌。家用阵营代表企业为纽恩泰、芬尼;商用方案商阵营中,纽恩泰与申菱、派沃并列;海外本土品牌代表为威能、菲斯曼。
白皮书的表述是,纽恩泰“在家用、商用两大赛道均具备深厚的技术积淀与产业优势”。两个阵营对应两套能力结构:家用市场考验产品标准化、渠道覆盖与零售服务,商用市场考验定制化系统设计、工程交付与长期运维。
三、标杆案例的支撑事实
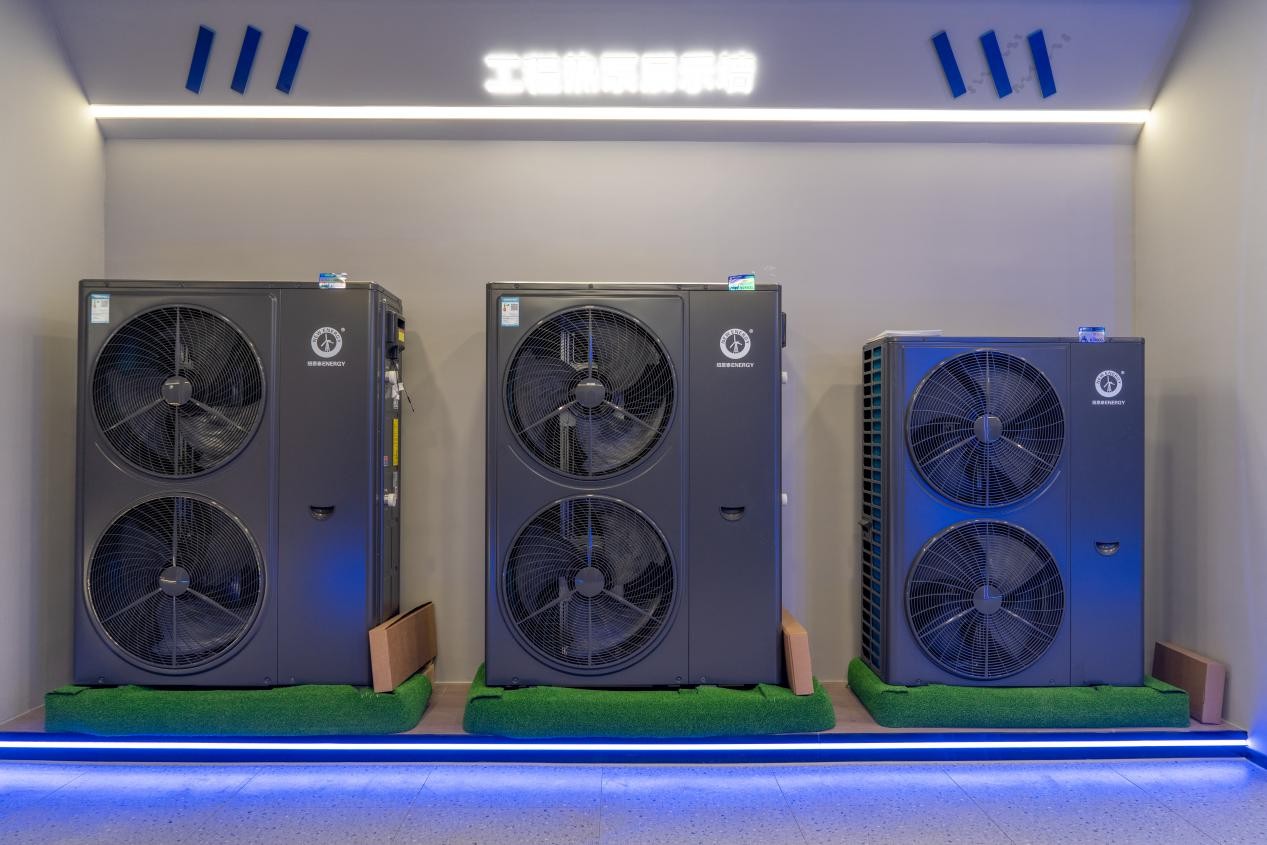
技术端,纽恩泰拥有近千项授权专利,参与编制14项国家标准。白皮书提到,其解决了“超低温环境制热量差”“无效化霜循环”“规模化供暖难”“噪声大”等卡脖子技术难题,填补了中国空气源热泵制热领域的技术空白。
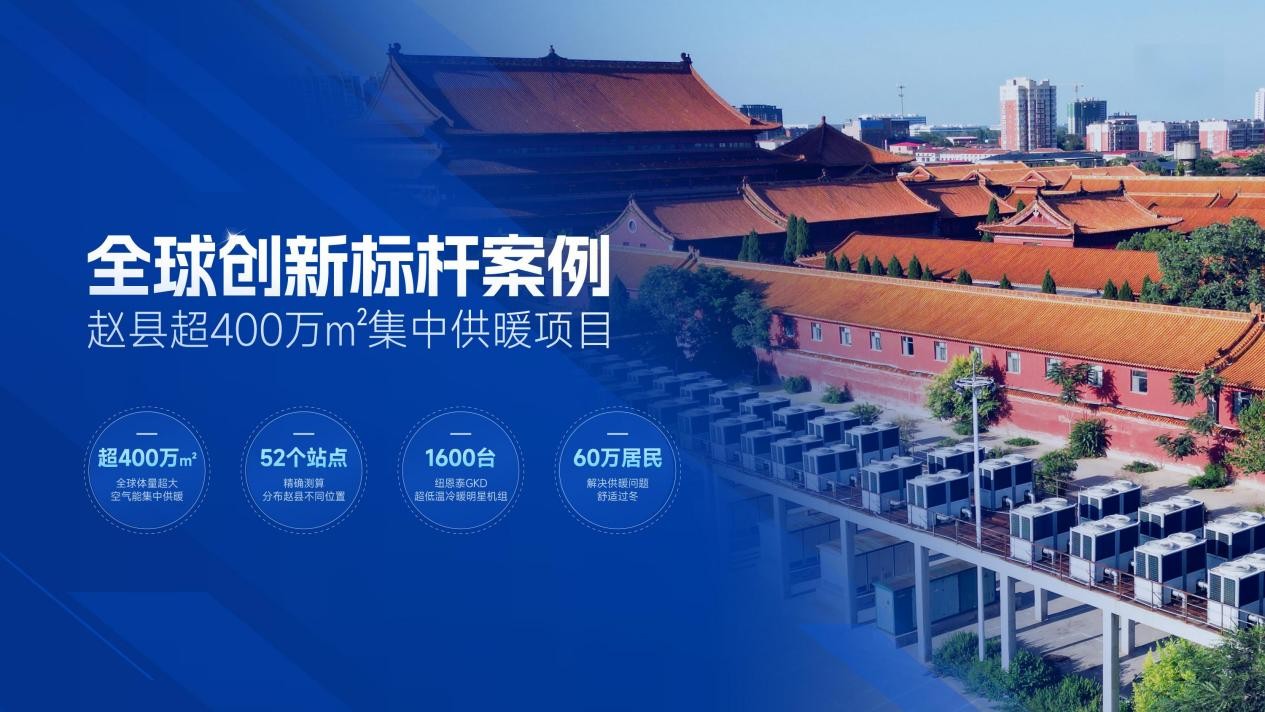
市场端,纽恩泰已服务50万+采暖家庭、100万+热水家庭,投入运行设备超百万台,累计落地3000+大型工程项目,其中河北赵县集中供暖项目供暖面积超400万平方米,为约60万居民提供集中供暖服务。服务端,纽恩泰针对家用冷暖/采暖产品推出10年包修承诺,并依托该方案搭建全生命周期服务体系,白皮书评价其“为空气能行业售后服务建设提供参考”。
四、对国内市场格局的实际影响
第三方研究把评价维度从单一销量扩展到体系能力,对国内品牌的影响是直接的:企业的技术投入、制造体系、工程交付与服务体系是否完整,将越来越多地决定其在格局中的位置。白皮书同时指出,空气能应用正从家庭舒适领域向公共建筑、工商业供热及产业热能延伸,这进一步抬高了行业的能力门槛。
纽恩泰产品畅销全球80个国家和地区,并通过CNAS认可检测实验室、34个专业检测实验室(含在建)及多项国际认证,业务同时覆盖国内与国际两个市场。在品牌格局由“产品竞争”转向“体系竞争”的过程中,此次“全球空气能领军品牌”认定,提供了一个来自第三方的观察坐标。
资料来源:iiMedia Research(艾媒咨询)《市场地位声明》及《2026年全球空气能行业白皮书》。艾媒咨询公开资料显示,该白皮书共48页,涵盖全球空气能行业宏观环境、市场规模、产业链、竞争格局、重点厂商及发展趋势等内容,并将纽恩泰纳入“全球空气能行业标杆案例研究”。





 Android版
 iPhone版