



 新华报业网
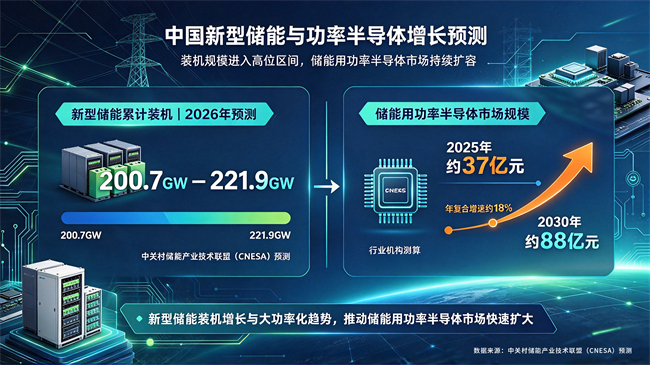
在全球碳中和目标的推动下,光伏与储能(光储)产业正从“规模扩张”迈向“效率竞争”。随着组串式逆变器功率等级由几十千瓦向三百千瓦以上平台跃迁、储能系统对循环效率的追求精确到小数点后一位,竞争焦点最终落在决定能量转换效率的关键环节——功率半导体器件。国家能源局数据显示,截至2025年底我国光伏装机已达1200GW;据中关村储能产业技术联盟(CNESA)预测,2026年中国新型储能累计装机预计达200.7GW至221.9GW;行业机构测算,储能用功率半导体市场规模有望2025年的约37亿元增长至2030年的约88亿元,年复合增速约18%。
(图片来源:AI)
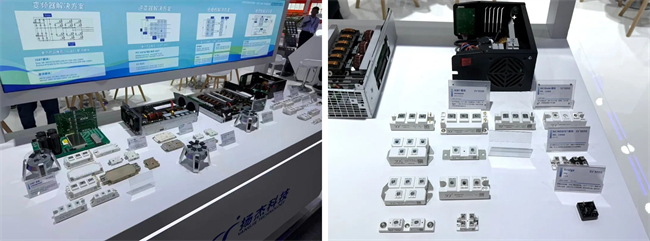
作为国内功率半导体器件前三强企业,扬杰科技正凭借在IGBT与碳化硅(SiC)领域的双重技术优势,重塑光储市场的竞争格局。面对组串式逆变器对效率与成本的双重诉求,扬杰科技选择了“双轮驱动”路径——以IGBT守住规模与成本基本盘,以碳化硅打开效率天花板。公司针对光伏逆变器推出650V与1200V全系列单管与模块,模块电流覆盖100A至800A、单管覆盖40A至160A,适配Boost、I型三电平与T型三电平等主流拓扑。在单相全桥逆变拓扑中,将桥臂替换为SiC MOSFET后,逆变器效率可提升0.5%至1.5%,开关频率由16kHz提升至50kHz甚至更高,输出滤波电感与散热器显著缩小。针对成本约束,公司以H系列高速管、S系列中速管及1200V微沟槽平台深耕硅基IGBT,并以硅基与碳化硅混合封装二极管消除反向恢复损耗,配合Flow与Easy系列模块封装、支持pin-to-pin替代,构成覆盖不同功率段的完整器件货架。
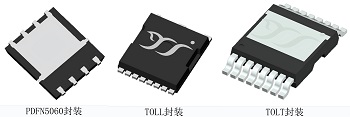
在光储系统中,硅基MOSFET同样是不可或缺的一环。光伏微逆变器的DC-DC级(如反激变换器)与DC-AC级(H桥逆变)大量采用中低压MOSFET,扬杰科技针对光伏微逆变DC-DC的不同应用,开发了多种技术的中低压MOS产品,如150V/80V/100V系列的PDFN5060、TO-263、TOLL等封装器件,覆盖MPPT反激与单相H桥拓扑;在便携式储能电源中,AC-DC、DC-DC、BMS与DC-AC等功能模块同样大量使用中低压MOSFET,公司提供30V/40V/60V/80V/100V/150V全系列BMS/DC-DC/PV开关器件,以及P100V系列PD开关,满足双向充放电与多口输出需求。这些硅基MOSFET产品与IGBT、SiC器件形成互补,共同补齐光储系统中低压段的产品覆盖。
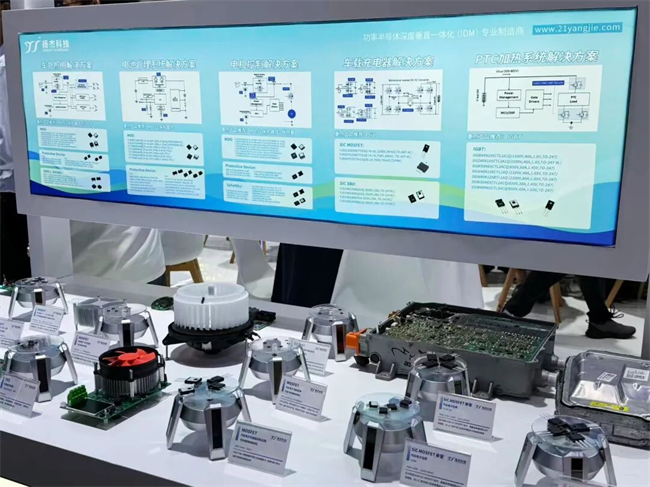
储能收益建立在成千上万次充放电循环之上,器件级损耗既直接转化为电量损失,又通过热量影响电池温度、循环寿命与运行安全。扬杰科技针对电力储能系统提供650V与1200V两大平台IGBT,电流覆盖15A至900A,并通过更低的器件饱和压降与二极管正向压降降低系统损耗与电池工作温度。针对充放电频繁切换、能量反馈对二极管通流的特殊要求,公司还给出2至3种芯片特性细分的二极管配置,在系统效率与电压尖峰风险之间取得平衡。在效率的高地上,其工业级SiC器件覆盖650V至1700V电压等级,SiC肖特基二极管、SiC MOSFET分立器件与模块形成完整矩阵,直接对应光储充与工业电源场景。
支撑扬杰科技丰富产品矩阵的核心,是其完备的垂直产业链配套能力。公司碳化硅晶圆产线已于2024年实现量产,一期产能今年已满负荷运转,二期扩产稳步推进,同步启动向8英寸晶圆平台升级;IGBT业务同步布局海内外研发,在日本设立专属研发中心,与扬州总部高效协同。依托覆盖多国及地区的全球化研产销布局,越南工厂作为公司首个海外封装量产基地,构建起“中国 + 海外”双制造底盘,进一步强化光储赛道客户的交付保障能力。
据第三方机构的权威数据显示,扬杰科技已跻身全球功率分立器件厂商前十、中国功率半导体器件前三;公司2025年营收达71.3亿元,每年将营收的6%以上投入研发,累计获授权专利超700项。行业测算,光伏逆变器中碳化硅渗透率将由目前约三成提升至2030年前后的五成左右,储能变流器渗透率亦将由一成出头提升至三成以上,而IGBT在相当长时间内仍承担中大功率段主力角色、硅基 MOSFET 则夯实中低压与微逆场景——这与扬杰科技“IGBT+碳化硅+硅基MOSFET”的完整器件布局高度契合。随着1500V系统加速普及、拓扑向更高电压平台演进,整机厂需求正从“选一份数据手册”转向“共同定义一颗器件”。从参数替代走向共同定义,这家中国功率半导体企业的下一程,也为观察国内厂商能否真正跻身世界第一梯队提供了样本。





 Android版
 iPhone版