



 新华报业网
新华日报财经讯 近日,新华日报与南京证券联合发布2026年10月新华江苏100指数。10月以来,(10月8日至11月5日,下同),A股整体震荡下行。受中东地缘扰动、科技板块高拥挤交易出清、AI产业景气度走弱等因素叠加影响,主要宽基指数不同程度下跌,结构分化明显;宽基ETF持续净流入对市场构成支撑,但市场尚未有效筑底。
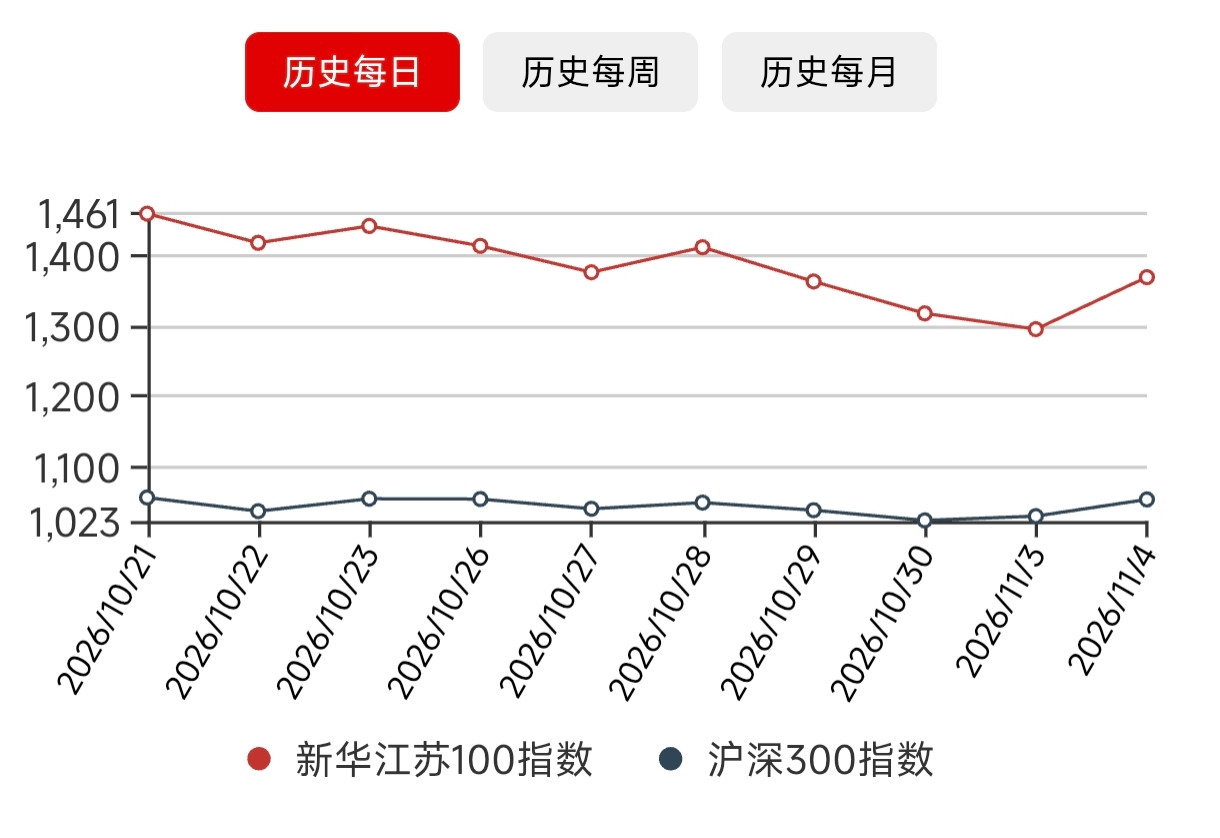
从特点来看,行情大体呈三段式变化:10月上旬震荡下行,中旬拉锯下行,下旬加速下行。同期市场风格轮动加快,交投情绪降温,风险偏好走弱,杠杆资金入场节奏放缓;大盘价值板块相对抗压,成长和中小盘大幅下行。
从盈利端看,三季报显示,2026年三季度全A、全A非金融营收同比分别增长2.3%、6.7%,归母净利润同比分别下降10.7%、增长10.6%。成长风格盈利增速虽有回落但仍相对占优;上游原材料高位回落,中游制造景气降温,下游消费结构性修复。自2025年业绩见底回升以来,累计增速首次出现普遍边际回落。
统计区间内,A股主要宽基指数集体走弱。成长与中小盘跌幅较大:创业板指累计下跌18.84%,再创年内低点;科创50累计下跌17.29%;北证50累计下跌14.00%;深证成指累计下跌12.04%。大盘宽基跌幅相对较小:沪深300累计下跌5.88%,上证指数累计下跌4.06%。五大风格分化明显:成长风格累计下跌16.01%,领跌市场;周期风格累计下跌6.21%;稳定风格上涨0.49%,金融、消费风格均上涨0.51%。
新华江苏100指数累计下跌15.09%,跑输沪深300指数9.21个百分点。成分股中上涨29家、下跌71家,上涨家数占比不足三成,动能偏弱。涨幅居前的为今世缘、新泉股份、海澜之家,分别受三季报业绩复苏、人形机器人主题活跃、红利板块走强带动;跌幅居前的为长光华芯、德科立、天孚通信,主要受半导体景气走弱、CPO概念回调影响。
南京证券研报认为,本轮估值回调幅度已接近2015年、2022年水平,估值继续大幅回落概率不高;9月末以来宽基ETF连续净流入,10月托举作用明显,首批18只主动ETF也带来增量资金;10月处于美联储加息间隔期,外部流动性扰动边际减弱。
宏观层面,我国经济运行总体平稳,生产端边际改善,但内需和投资仍偏弱,结构性矛盾仍然存在。价格方面,9月CPI同比上涨0.9%,涨幅较上月扩大0.1个百分点,核心CPI同比上涨1.0%;PPI同比上涨5.0%,涨幅较上月扩大1.2个百分点,连续七个月正增长并创近四年新高,环比上涨1.2%。
增长方面,三季度当季GDP为375367亿元,同比增长4.5%,较二季度回升0.2个百分点;前三季度同比增长4.6%,位于全年目标区间内。9月规模以上工业增加值同比增长5.5%,社会消费品零售总额同比增长1.1%;1—9月固定资产投资同比下降7.2%。
金融数据方面,9月新增社融35491亿元,同比少增192亿元;人民币贷款增加1.08万亿元,同比少增2100亿元,政府债券是主要支撑。M2同比增长7.2%,M1同比增长3.2%,剪刀差为-4.0个百分点。
外贸方面,按美元计价,9月进出口总额7608.4亿美元,同比增长34.1%;其中出口4471.8亿美元、增长36.3%,进口3136.5亿美元、增长31.0%,贸易顺差1335.3亿美元。1—9月规模以上工业企业利润总额60337亿元,同比增长15.5%;全国一般公共预算收入172292亿元、同比增长5.1%,支出210199亿元、同比增长1.0%。
展望11月,南京证券认为,三季报披露完毕后市场进入业绩真空期,缺少基本面催化,但估值处于相对合理区间,配置性价比边际提升,市场大概率震荡筑底,核心关注点由业绩转向政策预期;中长期定价逻辑仍由宏观政策力度、国内经济基本面和产业升级节奏三重因素推动。
新华日报·财经记者 詹超





 Android版
 iPhone版